COLUMN コラム
【BAPクローズアップ案件】光通信連合、レオパレス21をTOBで非公開化へ
2026.10.8
純投資から支配権取得へ、光通信がレオパレス21買収に踏み込む理由
3度の価格引き上げ、三者連合、MoMを置かない公正性設計を読み解く
今回のM&Aサマリ
2026年9月14日、光通信は、MBKパートナーズおよびNECキャピタルソリューションと組み、賃貸アパート大手のレオパレス21(以下、レオパレス)に対する公開買付け(TOB)を開始すると発表した。買付価格は1株1,000円で、公表前営業日の終値657円に対して52.21%のプレミアムとなる。買付代金は最大約2,676億円、TOB期間は9月15日から10月30日までである。レオパレスの取締役会も9月14日に、賛同と応募推奨を決議している。
買付者は3者が出資する買収目的会社で、議決権割合は光通信34.0%、MBKパートナーズ系とNECキャピタルソリューション系のファンドが各33.0%となる予定である。買付予定数には下限(所有割合48.56%)が設けられ、応募がこれに届かなければTOBは成立しない。成立後は、2027年1月頃の臨時株主総会で株式併合を決議し、スクイーズアウトを経て完全子会社化と上場廃止に至る予定である。
純投資の筆頭株主は、なぜ買収に踏み込んだのか
レオパレスの資本構成は、この8年で大きく姿を変えている。2018年に共同住宅の界壁未施工などの施工不備問題が発覚し、補修費用や入居率の低下によって2020年3月期に約802億円の最終赤字を計上、2020年6月末には債務超過に陥った。同年9月には、米投資ファンドのフォートレス・インベストメント・グループ系から、普通株式の第三者割当増資122億円、新株予約権付融資300億円、子会社の優先株式150億円の計572億円の資金支援を受け、債務超過を解消した。
その後、レオパレスは2025年に自己株式の公開買付けやフォートレス系が保有する新株予約権の取得を通じて資本の整理を進めた。同年9月には、フォートレス系の千鳥合同会社が保有株式の一部(発行済株式の10.7%)を市場外で売却した。これに伴い、2022年4月から純投資目的で株式を取得してきた光通信グループが筆頭株主となり、現在は59,188,300株(所有割合18.11%)を保有している。
その光通信グループが、今回はレオパレスの支配権取得にまで踏み込んだ。光通信側が挙げる本取引の意義は、①管理物件への電気・ガス・インターネット等のサービス導入、②法人顧客の社宅需要を活かした新規入居者の獲得経路の増強、③物件オーナーの収支改善、④築古物件の建て替えなどに向けた開発事業の体制拡充、⑤新リース会計基準への対応を含む中長期的な経営課題への対応の5点である。レオパレス側も、光通信グループの商材や顧客基盤を活用した管理物件の付加価値向上や、法人開拓による稼働率向上を期待している。さらに、非公開化によって短期的な市場評価に左右されず、構造改革を進められる環境を確保できることも、本取引への賛同理由としている。
MoMを設定せず、公正性をどう確保したか
本件の特徴の一つが、光通信が単独ではなく、プライベート・エクイティのMBKパートナーズ、およびNECキャピタルソリューション系のファンドと3者でコンソーシアムを構成している点である。最大約2,676億円の買付資金は、コンソーシアム各社からの出資と金融機関からの借入で賄われる。MBKパートナーズは投資先への経営支援で蓄積した知見を、NECキャピタルソリューション側はICT関連の知見と不動産ファイナンス等の金融サービスを持ち込むとしており、光通信が自らの商材と顧客基盤を提供する一方で、資金負担と経営改革の実行をパートナーと分担する構造である。
一方で、本件は利益相反が生じるおそれのある取引でもある。買収者側の光通信は18.11%を保有する筆頭株主であり、レオパレスの取締役会には、応募契約を締結した千鳥合同会社を関連事業体とするフォートレス・インベストメント・グループ・ジャパンの役職を兼ねる取締役2名も在籍する。これに対してレオパレスは、独立社外取締役3名と独立社外監査役1名で構成する特別委員会を設置し、買収者側との交渉にあたった。買付価格は、2025年12月の当初提案では1株800円以上であったが、その後の交渉を経て3度引き上げられ、1,000円となった。9月14日付の答申は、本取引が企業価値向上に資し、手続は公正で、取引条件も公正・妥当であると結論付けた。なお、上記の取締役2名は利益相反のおそれを理由に、本取引に関する審議と決議には一切参加していない。
価格の妥当性を裏付ける株式価値算定は、会社側と特別委員会側の双方で取得している。会社側のみずほ証券によるDCF法の算定レンジは945円から1,806円、特別委員会側のプルータス・コンサルティングによるDCF法のレンジは955円から1,568円であり、買付価格1,000円はいずれのレンジにも収まっている。
また、買付価格1,000円は、公表前営業日の終値に対して52.21%、直近6ヶ月平均に対しても54.08%のプレミアムであり、特別委員会が同種事案のプレミアム水準に照らして交渉を重ねた末の水準である。一方で、前述のDCF法の算定レンジに照らすと、1,000円は下限に近い位置にある。市場株価に対するプレミアムの厚さと、事業価値に対する評価の水準は分けて見る必要がある案件といえる。
ここで、レオパレスの株主構成と買付予定数の下限の関係を整理しておきたい(図表)。所有割合で見ると、買収側である光通信グループが18.11%、応募契約を締結した第2位株主の千鳥合同会社が15.45%、それ以外の株主が66.44%である。光通信グループは保有株式をTOBに応募せず、そのまま持ち続ける。下限の48.56%は、この18.11%と合わせると議決権の3分の2に達する水準である。TOB成立後の株式併合には株主総会の特別決議(3分の2以上の賛成)が必要となるため、下限は、成立すれば確実に完全子会社化まで進められるように設定されたものといえる。千鳥合同会社の15.45%は応募が約束されているので、成立には、それ以外の株主から33.11%(それ以外の株主が保有する株式の約49.8%)以上の応募が必要となる。
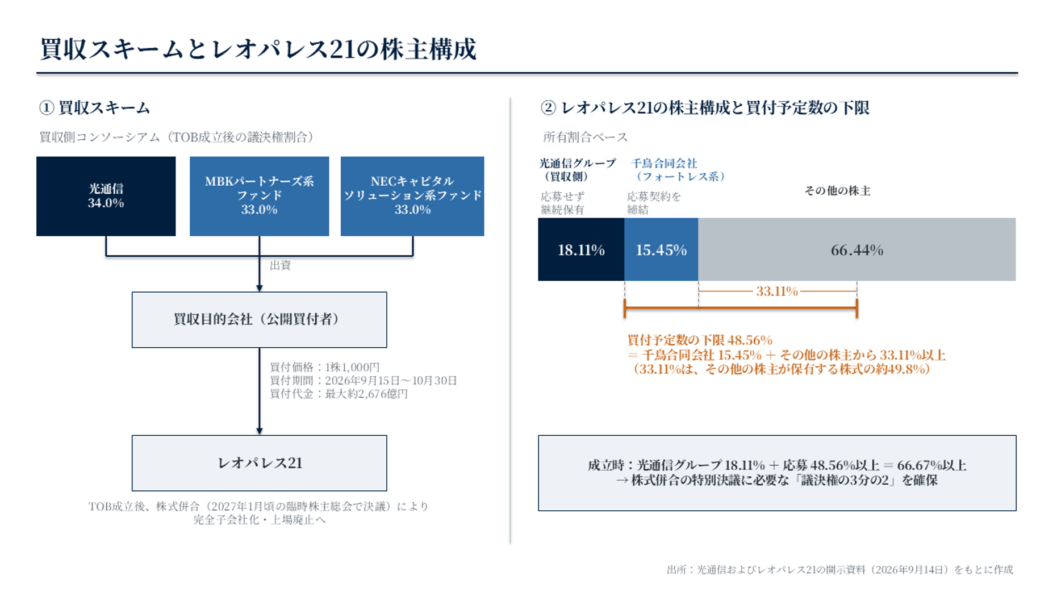
(図表:買収スキームとレオパレスの株主構成)
なお、この下限は、いわゆるマジョリティ・オブ・マイノリティ(MoM)とは別のものである。MoMは、買収者と利害関係のない株主の過半数が応募することを成立の条件とする仕組みで、一般株主の意思を確認する目的で設けられる。本件ではMoMに相当する条件は設定されておらず、買収者側はその理由を、TOBの成立が不安定になり、応募を希望する一般株主の利益に資さない可能性があるためと説明している。その代わり、千鳥合同会社との応募契約には、フィデューシャリー・アウト条項が設けられている。これは、一定水準以上の真摯な対抗提案がなされ、買収者側が買付価格を引き上げない場合には、千鳥合同会社が応募義務を免れるという条項である。大株主の応募を固定しきらず、より有利な提案が現れた場合に乗り換えられる余地を残すことで、公正性を補う設計となっている。
非公開化後の焦点は、新リース会計と管理物件の再成長
非公開化の背景として見逃せないのが、新リース会計基準への対応である。両社の開示は、2027年4月1日以後に開始する連結会計年度から強制適用される新リース会計基準(企業会計基準第34号)の導入に伴い、管理物件をリースで調達するだけでなく自社で所有して調達することも含めた「ビジネスモデルの再検討及び再構築」が必要になると説明している。物件オーナーから一括で借り上げて入居者に転貸するレオパレスの事業は、借手として大量のリース契約を抱える構造であり、新基準の影響は事業の根幹に及ぶ。複数年にわたり収益を圧迫し得る構造改革を、単独で、上場を維持したまま実施することは容易ではないというのがレオパレスの説明であり、非公開化の理由として一定の合理性を認めることができる。
もう一つの論点が、物件オーナーとの関係である。光通信側はシナジーによる改善収益の一部をオーナーに還元し、契約条件を段階的に見直すとしている。一括借上げ型の転貸事業は管理戸数の維持が経営の要であり、施工不備問題を経たレオパレスにとって、この還元がどの範囲と水準で実現するかは非公開化後の事業基盤を左右する。また、MBKパートナーズ系とNECキャピタルソリューション系のファンドが計66%を保有する構成を踏まえると、中長期的には投資回収をどのように実現するかも論点となる。
TOB成立後に問われること
本件は、純投資目的の株主であった光通信が、筆頭株主の立場から支配権の取得に踏み込み、PEファンドとリース系金融のファンドを加えた三社連合で賃貸アパート大手を非公開化する案件である。施工不備問題と債務超過、フォートレス系による再建支援、その退出と光通信の台頭という8年間の資本の変遷を経て、レオパレスは株式市場から離れて次の成長局面に入ることになる。
同時に本件は、筆頭株主が買収者となる非公開化において、対象会社に求められる公正性担保のあり方を示す事例でもある。特別委員会を通じた3度の価格引き上げ、利益相反のおそれがある取締役の審議からの除外、MoMを設定しない一方で設けられたフィデューシャリー・アウト付き応募契約、そして特別決議要件から逆算した下限設定。価格と手続の両面から公正性を確保するための措置が講じられている。
今後は、10月30日までのTOB期間中に下限を満たす応募が集まるか、対抗提案が現れるかが当面の焦点となる。成立した場合は11月9日に決済が始まり、2027年1月頃の臨時株主総会を経て完全子会社化に進む。その先で光通信が掲げる5つの意義、新リース会計基準を踏まえたビジネスモデルの再構築、そしてオーナーへの還元をどこまで実行できるかが、非公開化後のレオパレスの成長を左右することになる。
出典・参考資料
- ・レオパレス21「株式会社K891による当社株券等に対する公開買付けに関する賛同の意見表明及び応募推奨並びに特定子会社の異動を伴う株式譲渡に関するお知らせ」(2026年9月14日)
- ・光通信「公開買付け開始時点では子会社である株式会社K891における株式会社レオパレス21(証券コード:8848)の株券等に対する公開買付けの開始及び子会社の異動(関連会社化)に関するお知らせ」(2026年9月14日)
- ・日本経済新聞「光通信とファンド2社、レオパレス21買収 最大2676億円でTOB」(2026年9月14日)
- ・日本経済新聞「フォートレス系、レオパレス株を一部売却へ 筆頭株主が光通信に」(2025年9月25日)
- ・日本経済新聞「レオパレス、米ファンドが支援 債務超過解消へ」(2020年9月30日)
- ・レオパレス21「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月15日)
本記事は公開情報に基づく一般的な情報提供を目的としたものであり、当社が内容の正確性・網羅性・最新性を保証するものではありません。また、特定の投資判断や法律・会計・税務に関する助言を行うものではありません。これらの事項については、必ず弁護士、公認会計士、税理士などの専門家にご確認ください。本記事の利用により生じたいかなる損害についても、当社は一切の責任を負いかねます。
公式LinkedInのご案内
公式LinkedInアカウントでは、本記事のようなクローズアップ案件をはじめ、各種インサイトの更新やセミナー・イベントのご案内など、皆さまのビジネスに役立つ情報をいち早くお届けしています。
ぜひフォローいただき、最新の情報をご覧ください。